NHG 2027: funderingsrisico telt mee bij hoeveel je mag lenen
Kort antwoord: vanaf 1 januari 2027 moeten geldverstrekkers bij een hypotheek met Nationale Hypotheek Garantie (NHG) rekening houden met de verwachte herstelkosten als een woning een hoog funderingsrisico heeft. Die kosten worden meegewogen in de toegestane woonlasten, waardoor je bij zo'n woning mogelijk minder kunt lenen. NHG maakte dit op 27 oktober 2026 bekend.
Wat verandert er precies?
Tot nu toe keek een geldverstrekker vooral naar je inkomen, de woningwaarde en het energielabel. Funderingsproblemen kwamen hooguit naar voren in een bouwkundige keuring. Met het nieuwe NHG-toetskader funderingsrisico's krijgen geldverstrekkers één standaard om dat risico te beoordelen en mee te nemen in de berekening van wat je verantwoord kunt lenen.
- Geldt voor: hypotheken met NHG die vanaf 1 januari 2027 worden aangevraagd.
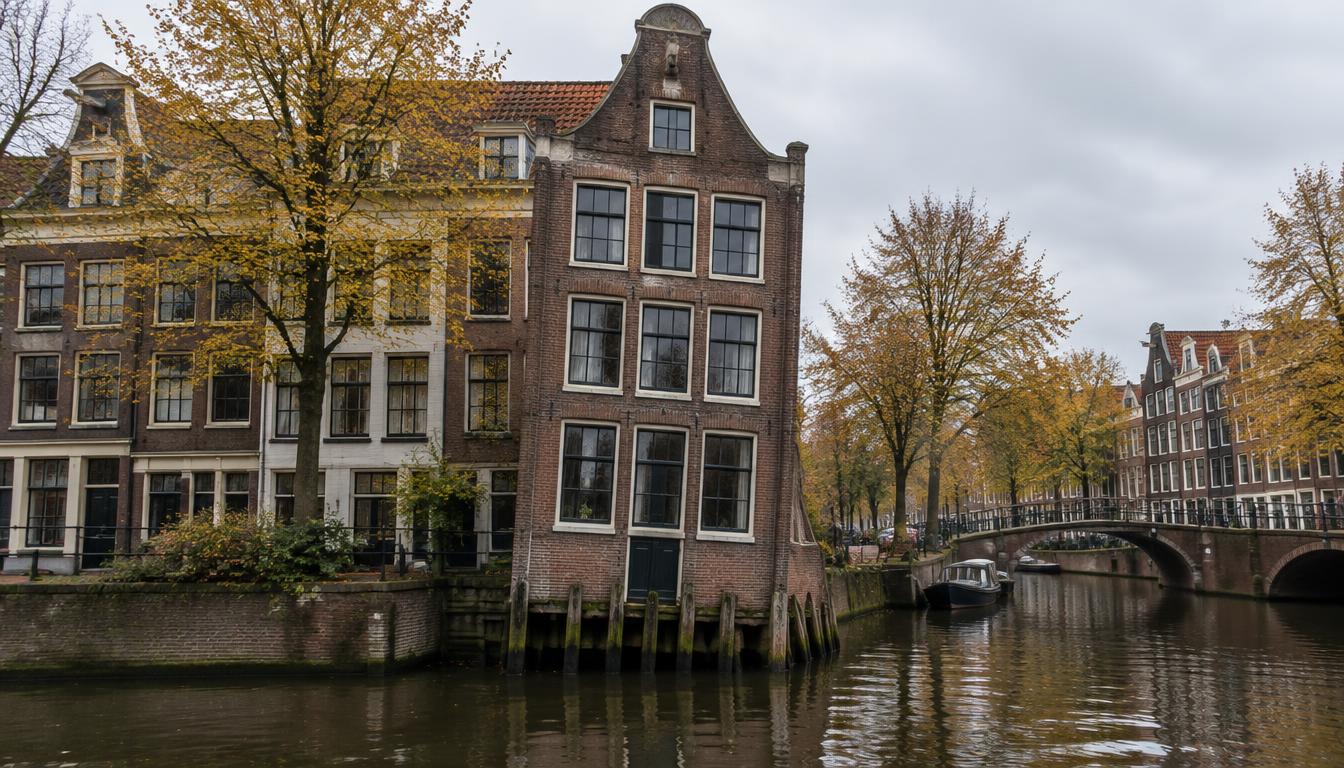
- Raakt vooral: woningen met een hoog funderingsrisico, zoals oudere huizen op houten palen of op staal in gebieden met een dalend grondwaterpeil of veengrond.
- Gevolg: verwachte herstelkosten tellen mee in de financieringslast. Dat kan je maximale hypotheek verlagen.
De precieze uitwerking staat in de Voorwaarden en normen 2027, die NHG op 1 november 2026 publiceert. Controleer de details altijd op nhg.nl.
Waarom doet NHG dit?
Funderingsherstel kost al snel tienduizenden euro's, soms meer dan een ton. Kopers die dat niet hebben ingecalculeerd, komen na de aankoop in de problemen. NHG wil voorkomen dat je een huis koopt met een verborgen rekening die je niet kunt betalen. Het past bij de bredere lijn van NHG: niet alleen kijken naar of je de hypotheek kunt dragen, maar ook naar of je in de woning kunt blijven wonen.
Samen met de hogere NHG-grens
Per 2027 stijgt de NHG-kostengrens naar € 500.000 en wordt verduurzaming bij een slecht energielabel onderdeel van de voorwaarden. Lees daarover ons artikel NHG-grens 2027 stijgt naar € 500.000. Netto betekent het: meer woningen vallen binnen NHG, maar bij oude huizen met een zwakke fundering of een laag energielabel kijkt de geldverstrekker strenger naar wat het huis je nog gaat kosten.
Wat doe je als koper?
- Check het funderingsrisico vóór je bod. Vraag naar het bouwjaar, het type fundering en eventueel funderingsonderzoek. Gemeenten en het Kennis Centrum Aanpak Funderingsproblematiek (KCAF) hebben informatie over risicogebieden.
- Neem een voorbehoud op. Een voorbehoud van financiering en eventueel bouwkundige keuring geeft je een uitweg als de hypotheek lager uitvalt.
- Reken met herstelkosten. Zie onze pagina's Hoeveel kan ik lenen? en Welke kosten komen er bij een hypotheek?
- Let op je opstalverzekering. Funderingsschade door langzame verzakking is bij vrijwel alle opstalverzekeringen uitgesloten. Lees meer over de opstalverzekering.
Koop je nog in 2026?
Vraag je de hypotheek met NHG nog dit jaar aan, dan gelden de huidige regels. Maar het funderingsrisico zelf verdwijnt niet: ook zonder de nieuwe toets betaal jij straks het herstel. Laat je adviseur bij twijfel altijd rekenen met een realistische buffer.
Veelgestelde vragen
Wanneer gaat de NHG-funderingstoets in?
Op 1 januari 2027, voor hypotheken met NHG die vanaf die datum worden aangevraagd. De precieze regels staan in de NHG Voorwaarden en normen 2027.
Kan ik minder lenen door funderingsrisico?
Ja, bij een woning met een hoog funderingsrisico worden de verwachte herstelkosten meegewogen in de toegestane woonlasten. Daardoor kan je maximale hypotheek met NHG lager uitvallen.
Geldt dit ook voor hypotheken zonder NHG?
De nieuwe regel is een NHG-voorwaarde. Geldverstrekkers kunnen funderingsrisico ook bij hypotheken zonder NHG meewegen; dat verschilt per aanbieder.
Dekt mijn opstalverzekering funderingsschade?
Meestal niet. Schade door langzame verzakking of paalrot is bij vrijwel alle opstalverzekeringen uitgesloten. Controleer je polisvoorwaarden.